养殖行业市场观察(2026年8月版)
生猪深亏磨底 · 家禽走势分化 · 水产增量承压
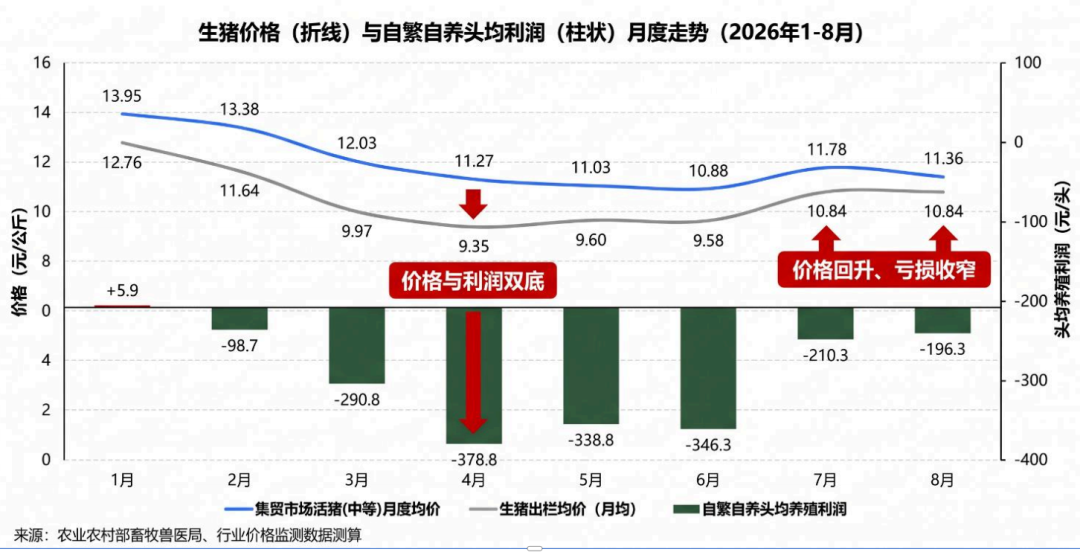 图1:生猪价格(折线)与自繁自养头均利润(柱状)月度走势(2026年1-8月)
本期导读
- ▶ 一、生猪:深亏磨底,四月见底,七八月温和修复,产能实质去化进入“下半场”
- ▶ 二、家禽:蛋鸡领跑,黄羽鸡供给约束扎实重回盈利,白羽鸡因引种回补短期转弱
- ▶ 三、水产:产量与饲料双增,价格与成本双压,成本改善成为四季度最明确边际变量
总体研判
2026年1—8月,猪、禽、水产三大板块可以概括为“猪在底部、禽在分化、水产在增量”。生猪是全年最困难的板块,1月是唯一盈利月,此后连续七个月亏损,价格与利润双双在4月见底,7—8月同步修复,但即使成本最优的头部企业在8月出栏价下仍亏约0.9元/公斤;家禽内部走出三条截然不同的路径,蛋鸡从1—3月的同比深跌一路走成全年最强品种,黄羽鸡在产能历史底部于8月初重回盈利,而白羽鸡则因存栏快速回补,把上半年引种断档的利多预期消耗殆尽、8月下旬重新转亏;水产是唯一“量增”的板块,上半年水产品产量同比增长4.37%、水产饲料产量同比增长17.4%,但对虾、罗非鱼、鲈鱼价格深跌与鱼粉6月底冲上23500元/吨的历史新高形成“两头挤压”,全行业利润被压缩。
贯穿三个板块的两条共同线索是:其一,官方产能调控已进入实操阶段,能繁母猪正常保有量下调至3750万头,6月末实际存栏为目标的100.8%、正式进入调控绿色区间;其二,成本端是今年最大变量,鱼粉暴涨直接触发7月40余家饲料企业集体提价,8月起高位回落使成本压力有所缓解。展望四季度,生猪供给收缩的传导刚刚开始,家禽内部分化可能进一步拉大,水产则处在成本改善与价格修复叠加的窗口,整体上呈现“生猪看去化持续性、家禽看存栏消化、水产看成本回落幅度”的格局。
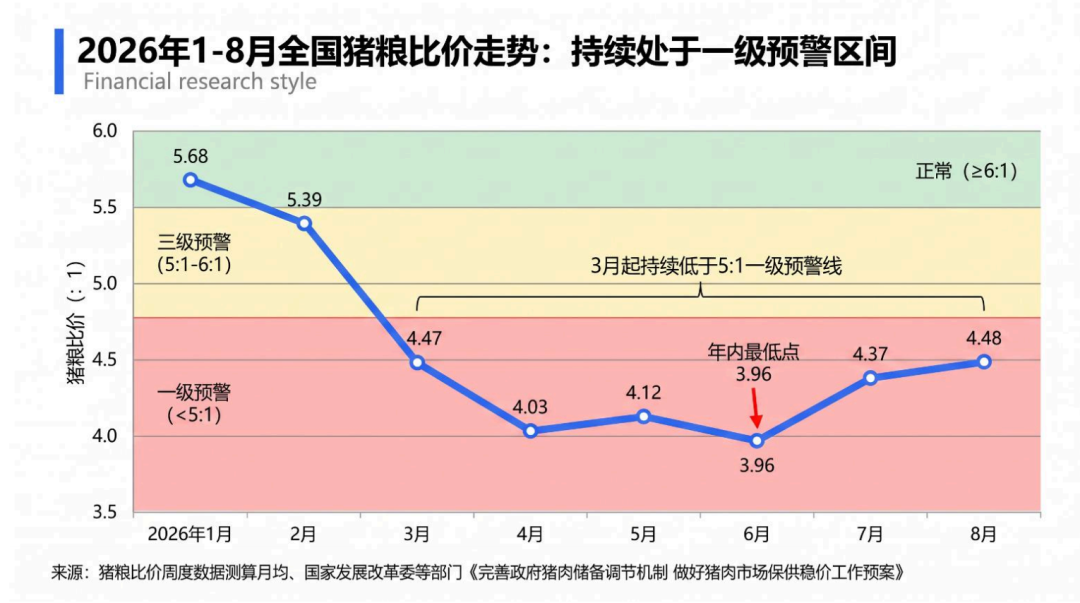 图2:2026年1-8月全国猪粮比价走势(持续处于一级预警区间)
1—8月生猪走出一条典型的深亏磨底曲线:集贸市场活猪价格从1月13.95元/公斤连跌至6月10.88元/公斤,猪粮比价3月跌破5:1后长期处于一级预警区间、6月探至3.96的年内最低,自繁自养头均利润4月最深亏损378.8元;7—8月价格逐周回升,8月第4周达11.55元/公斤、同比跌幅从-23.4%连续收窄至-18.8%,头均亏损收窄至196元,外购仔猪已接近盈亏平衡。
真正值得重视的不是价格反弹本身,而是产能的实质去化——能繁母猪从3月末3904万头降至6月末3780万头、环比下降3.2%、同比下降6.5%,同时8月末仔猪价格同比仍跌34.3%,说明补栏意愿极弱、去化仍在进行。按农牧发〔2026〕6号“长期调母猪、中期调仔猪、短期调肥猪”的传导链条,母猪去化对出栏的影响约在十个月后显现,因此四季度至2027年上半年供给压力有望逐步减轻,叠加中秋国庆与后续腌腊季需求,价格重心大概率继续温和上移。
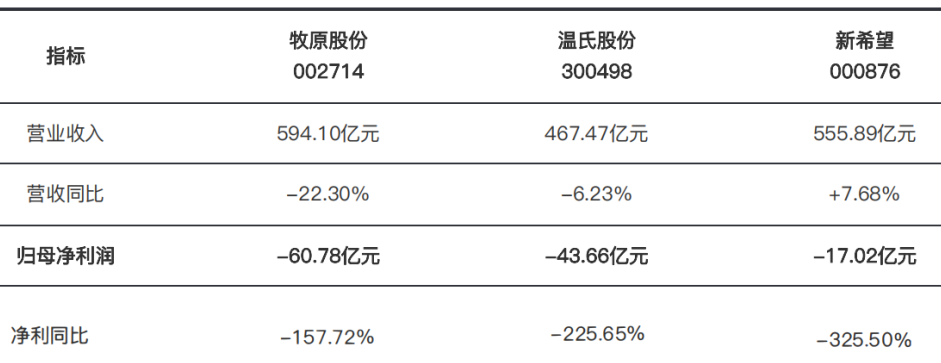 表1:牧原、温氏、新希望2026年半年度营业收入与净利润对比
 图3:大型养殖场严格执行产能与成本调控
牧原半年报披露6月完全成本11.7元/公斤、全年目标11.5元/公斤;温氏2026年责任目标约5.9元/斤(≈11.8元/公斤)。以8月出栏价10.84元/公斤对照,即使效率最优的头部企业仍亏约0.9元/公斤,与自繁自养-196元/头相互印证。最关键的验证数据是10月中下旬发布的9月末能繁母猪存栏,它决定这一轮去化是趋势还是插曲。
蛋鸡是全年最强品种,鸡蛋主产省均价从3月最低7.38元/公斤一路涨到8月第4周11.14元/公斤、同比+47.7%,6月同比曾高达+48.3%,Mysteel周度口径下单只累计养殖利润从7月初48.44元升至8月21日74.84元;但供给端的两个信号已经转向——淘鸡日龄升至511天、新增雏鸡同比+35.2%,说明“补栏在加速、老鸡在延淘”,中秋备货结束后(9月下旬起)蛋价面临季节性回调压力。
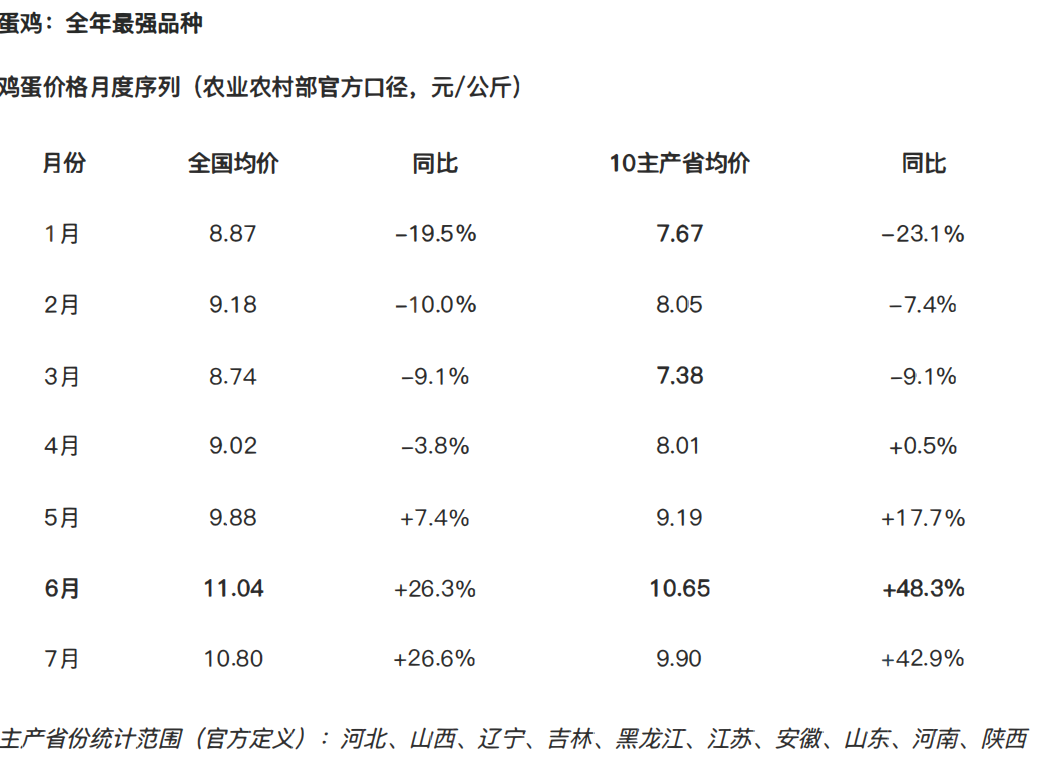 表2:全国鸡蛋价格月度走势(全国均价与10主产省均价对比)
白羽鸡是当前最需要修正预期的板块:上半年祖代更新量一度为2022年以来同期最低,6月11日法国引种恢复后7月更新量同比+110.8%、1—7月累计74.97万套已转为同比+11.7%,到8月在产祖代164.55万套、在产父母代2335万套双双升至2019年以来同期最高,叠加冻品库容率85.64%仍在上升,引种断档的供给收缩叙事在8月已基本被存栏回补对冲,毛鸡与鸡苗价格双双回落、养殖利润于8月21日转为-0.57元/羽。
黄羽鸡的供给约束在三个子板块中最扎实:在产父母代5月末为2021年以来同期最低、7月末仍同比-0.4%/-2.5%,处于历史底部区间,三黄鸡与青脚麻鸡价格在8月同比双双上涨、8月初已进入盈利,四季度旺季的价格弹性值得关注。
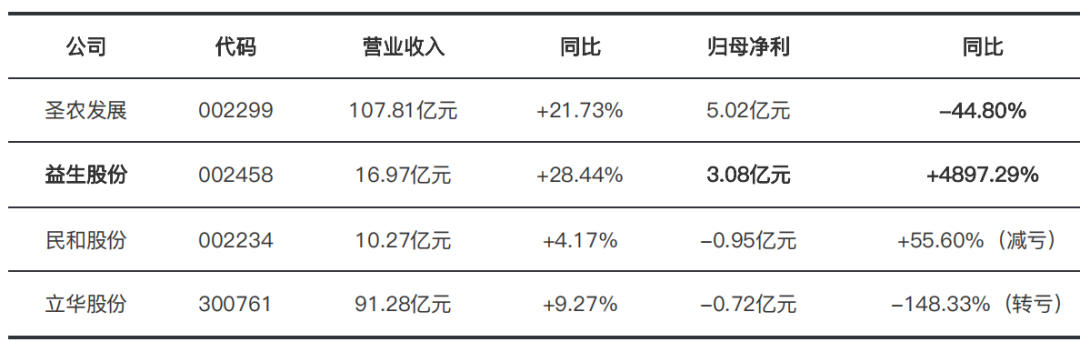 表3:圣农发展、益生股份、民和股份、立华股份半年报核心指标
益生股份1H26归母净利约3.07亿元(扣非同比+9002%),种鸡业务收入14.22亿元、同比+41.2%,毛利率提升20.9pp至30.7%;圣农发展2026Q1毛利率13.67%,环比继续改善。需要提示的是,法国高温对种鸡性能的影响、四季度新一季禽流感,仍是下半年主要变数。
水产是1—8月唯一实现“量的扩张”的板块,上半年水产品总产量3511.57万吨、同比+4.37%(海水养殖+5.95%强于淡水养殖+4.08%),水产饲料产量1110万吨、同比+17.4%,其中海水类基础饲料同比+34.7%,在全部饲料品种中增速最高,说明养殖端实际投入并未因价格低迷而萎缩。
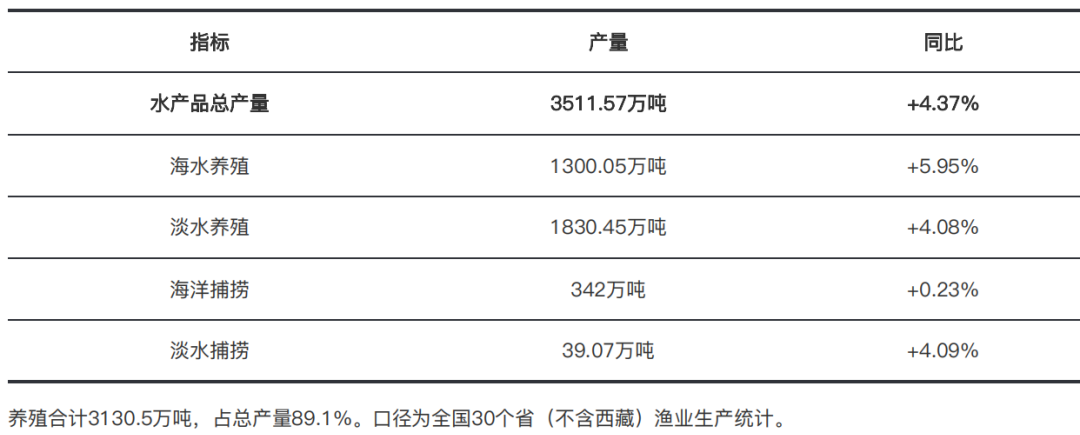 表4:全国水产品产量及海水养殖、淡水养殖分项统计
但价格与成本两端同时施压:广东14个重点批发市场口径下上半年水产品价格总水平同比-0.78%,品种分化极大——鲜池鱼+35.26%、罗氏沼虾+9.01%,而南美白对虾-15.14%、罗非鱼-12.63%、鲈鱼-31.58%;成本端鱼粉在6月底冲上23500元/吨的历史新高、7月8日达24000元/吨,直接触发7月中旬至8月初40余家饲料企业提价100—1500元/吨。
转折出现在8月:鱼粉回落至22600—22700元/吨并止跌横盘,8月下旬未见新一轮普遍调价,成本改善成为当前最明确的边际变化。往后看有三条主线:一是9月15日秘鲁鳀鱼资源考察将决定第二季中北部配额,配额若恢复正常则鱼粉有进一步回落空间;二是多品种投苗同比下降15%—50%,四季度至2027年初部分品种存塘量可能偏紧、价格有修复空间;三是病害防控,8月起进入病害流行期,细菌性感染与弧菌病是重点风险。
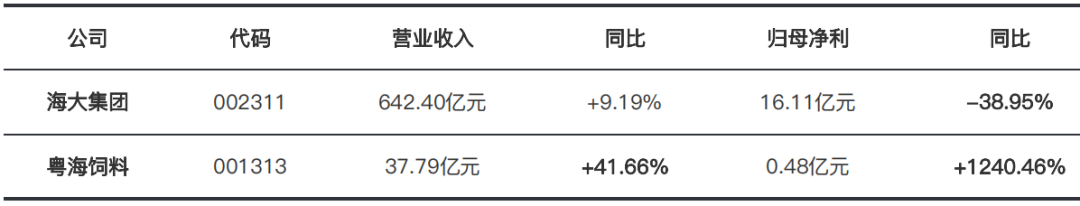 表5:海大集团、粤海饲料2026年半年度业绩对比
海大集团2025年饲料总销量同比+22%,1Q26延续+13%,水产料吨利润扩张成为最大亮点;粤海饲料1H26预盈3800-5000万元,同比增近10倍,饲料销量45万吨、+33%。整体看,饲料行业集中度加速提升(前20强份额已超50%),头部企业在原料采购、种苗动保配套上的优势持续拉大。
 扫码关注官方公众号
山东新航线生物科技有限公司
专注农业与动物健康领域工业化噬菌体研发与应用,全球领先的绿色无抗生物解决方案提供商。
全国热线:0536-2201616
官方网站:phages.cn / phages.biz